

Money Walkie

- 388.00 Avis
- 4,6
- Téléchargements
- 100 000+
Notre avis sur Money Walkie — Visiter Mobxio
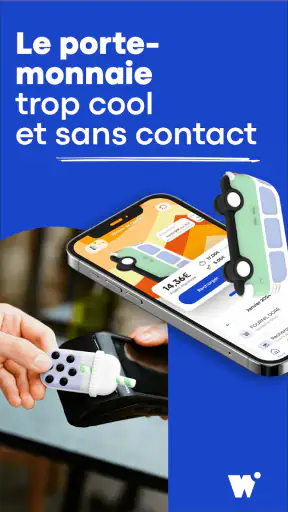
Confier un peu d’argent à un enfant sans lui remettre une carte bancaire classique, c’est exactement le problème que Money Walkie cherche à résoudre. Cette application de finance accompagne un porte-monnaie sans contact associé au service du même nom, avec l’idée de rendre les petites dépenses plus simples à encadrer. Après l’avoir examinée comme un parent qui veut donner de l’autonomie sans perdre complètement le fil, je la trouve surtout intéressante pour les trajets scolaires, les sorties et les vacances.
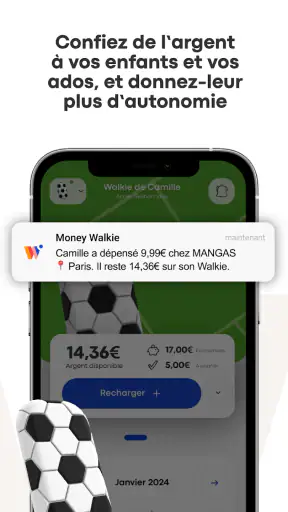
Ce qui m’a marqué n’est pas la promesse d’un compte bancaire complet pour toute la famille, mais la possibilité de séparer clairement l’argent destiné à l’enfant du reste du budget familial. Le vrai intérêt de Money Walkie est de transformer une somme limitée en autonomie contrôlée. L’enfant peut disposer d’un moyen de paiement adapté à son âge, tandis que le parent garde une logique de suivi et de recharge plutôt que de confier une carte principale.
Une approche centrée sur le porte-monnaie sans contact
Le service est développé par Money walkie et se présente comme une application gratuite de la catégorie finance. Son public est assez large pour un outil familial, avec une classification PEGI 3, mais son usage concret vise surtout les adultes qui veulent accompagner les premières dépenses d’un enfant. L’application a été publiée le 25 novembre 2020 et sa version actuelle est 7.4.1, avec une compatibilité à partir d’Android 8.0.
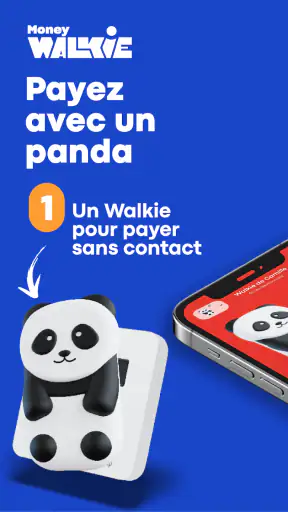
Dans mon expérience, il faut bien comprendre que l’application n’est pas seulement un tableau de dépenses. Elle prend son sens lorsqu’elle est utilisée avec le porte-monnaie sans contact : le parent prépare l’argent, l’enfant utilise le support prévu, et les deux rôles restent distincts. Cette séparation est plus rassurante qu’un simple transfert d’argent sur le compte courant d’un adolescent, surtout lorsque l’objectif est de limiter le montant disponible.
La nuance est importante. Si vous cherchez une application bancaire polyvalente pour gérer des factures, épargner à long terme ou organiser un budget familial détaillé, ce n’est probablement pas le meilleur choix. Money Walkie est plus spécialisé : il répond à une situation précise, celle où l’on veut donner un moyen de paiement pratique à un enfant sans lui laisser accès à toutes les fonctions financières d’un adulte.
Cette spécialisation explique aussi son intérêt. Une carte bancaire traditionnelle peut être trop large dans ses possibilités, tandis que l’argent liquide se perd facilement et ne permet pas toujours de réagir rapidement. Le porte-monnaie sans contact se place entre les deux. Il conserve l’idée d’une somme définie à l’avance, mais avec une utilisation plus moderne et plus facile à intégrer dans les habitudes quotidiennes.
Ce que cela change pour un parent
Le premier changement est mental : je ne considère plus l’argent donné à l’enfant comme une avance informelle glissée dans une poche. Je le vois comme une enveloppe dédiée. Cette façon de faire aide à préparer une sortie avec un montant décidé avant le départ, au lieu de répondre à chaque demande au dernier moment.
Le second changement concerne la discussion autour des dépenses. Avec de l’argent liquide, il faut souvent attendre le retour pour savoir ce qui a été acheté. Avec un outil numérique lié à un porte-monnaie sans contact, le parent peut intégrer le paiement dans une conversation plus régulière sur les choix, les priorités et la limite disponible. Ce n’est pas une méthode magique d’éducation financière, mais elle crée un cadre concret.
J’ai aussi trouvé utile de distinguer l’argent de secours de l’argent de loisir. Pour une journée à l’extérieur, on peut prévoir une enveloppe destinée au repas ou à une petite dépense, sans mélanger cette somme avec le budget habituel du foyer. Cette organisation demande un peu de préparation, mais elle évite le réflexe de donner sa carte personnelle « juste pour cette fois ».
Une utilisation simple, mais qui demande une préparation adulte
Le parcours est surtout conçu autour du rôle du parent. Il faut donc prendre le temps d’installer le service, de comprendre le fonctionnement du porte-monnaie et de préparer la somme avant de le remettre à l’enfant. Je déconseille de faire cette première configuration cinq minutes avant de partir : pour un usage fiable, mieux vaut effectuer un essai à la maison et expliquer clairement les règles.
Cette étape d’accompagnement est l’un des aspects que l’on peut facilement sous-estimer. L’enfant n’a pas seulement besoin de savoir approcher un support d’un terminal. Il doit aussi comprendre ce que signifie un solde limité, quoi faire si un paiement est refusé et pourquoi il ne faut pas prêter le porte-monnaie à quelqu’un d’autre. L’application facilite le cadre, mais elle ne remplace pas ces explications.
Je conseille également de décider à l’avance qui recharge, dans quelles circonstances et avec quelle fréquence. Sans règle claire, l’outil peut devenir une simple source de demandes supplémentaires. Avec une règle simple, par exemple une recharge prévue avant une sortie ou une somme définie pour une période, il devient beaucoup plus facile à gérer.
Comment je l’utiliserais dans la vie quotidienne
Le meilleur scénario : une sortie où l’enfant doit se débrouiller
Le cas le plus convaincant est celui d’un enfant qui participe à une sortie scolaire, une activité sportive, une journée chez des proches ou un séjour où il ne reste pas constamment aux côtés de ses parents. Je préparerais une somme adaptée à la journée, puis je vérifierais avec lui ce qu’elle doit couvrir. L’enfant aurait ainsi une marge d’action pour acheter quelque chose, sans emporter d’argent liquide en vrac ni utiliser la carte d’un adulte.
Imaginons une journée dans un parc ou un lieu touristique. Le parent peut expliquer : cette somme sert au déjeuner et à une petite envie, mais pas à acheter plusieurs objets coûteux. L’enfant apprend à choisir. Si le budget est épuisé, la journée continue sans négociation permanente autour d’une carte bancaire familiale. Pour moi, c’est là que le service prend sa valeur éducative : la limite est visible dans la pratique.
Le même principe fonctionne pour un adolescent qui commence à se déplacer seul. Le parent peut l’équiper pour un trajet ou une activité précise, sans lui donner immédiatement une solution financière plus complexe. Cela peut être rassurant lors des premières expériences d’autonomie, à condition que l’enfant sache parfaitement comment utiliser le support et qui contacter en cas de problème.
Un outil pertinent pour apprendre à arbitrer
Le détail le plus intéressant n’est pas de payer plus vite, mais de rendre le choix plus concret. Un enfant qui possède une somme limitée doit décider s’il préfère acheter maintenant ou conserver une partie de son budget. Cette contrainte est plus parlante qu’un discours abstrait sur la gestion de l’argent.
Pour tirer parti de cette dimension, je recommande de faire un court bilan après la sortie. Qu’a-t-il acheté ? Est-ce qu’il a regretté une dépense ? Aurait-il préféré garder l’argent pour autre chose ? L’application et le porte-monnaie servent alors de support à une discussion, plutôt que de devenir un simple accessoire de paiement.
Une autre astuce consiste à préparer des enveloppes mentales selon les occasions. Une somme pour une sortie n’a pas le même objectif qu’une somme donnée pour une petite dépense personnelle. En séparant les usages, le parent évite de demander à l’enfant de deviner les priorités. Cette méthode est particulièrement utile lorsque plusieurs adultes s’occupent de lui, car chacun peut respecter le même cadre.
Ce qu’il faut vérifier avant de partir
Je ferais toujours un test dans une situation calme avant la première utilisation réelle. Il faut vérifier que l’enfant sait présenter le porte-monnaie, reconnaître un paiement accepté et demander de l’aide s’il rencontre un refus. Ce test est plus important qu’il n’en a l’air : dans une file d’attente ou devant un commerçant, un enfant peut perdre ses moyens même si l’usage paraît simple à la maison.
Je garderais aussi une solution de secours adaptée à l’âge de l’enfant. Cela ne signifie pas qu’il faut doubler systématiquement le budget, mais plutôt prévoir une procédure en cas de souci : numéro du parent mémorisé, adulte référent lors d’une sortie, ou petite consigne écrite. Le porte-monnaie sans contact réduit certaines difficultés liées aux espèces, mais il ne supprime pas les imprévus liés au téléphone, au terminal ou au contexte.
Enfin, je ne présenterais pas Money Walkie comme une garantie absolue. Un enfant doit savoir que le support reste un objet à garder avec soi et qu’il ne faut pas le laisser traîner. La sécurité vient autant des habitudes que de la technologie : montant raisonnable, consignes simples et vérification avant le départ.
Les compromis à accepter avant de l’adopter
Une solution spécialisée plutôt qu’un compte complet
La principale limite est aussi la conséquence de son positionnement. Money Walkie ne cherche pas à remplacer tous les services financiers d’une famille. Si votre adolescent a besoin de gérer des revenus réguliers, de recevoir des virements, de suivre plusieurs catégories de dépenses ou d’utiliser des fonctions bancaires plus avancées, une solution bancaire dédiée aux jeunes sera sans doute plus appropriée.
À l’inverse, pour un enfant plus jeune, une carte classique peut offrir trop de liberté ou demander une compréhension que l’on n’a pas encore. Le choix dépend donc moins de l’âge affiché sur la fiche que du niveau d’autonomie réel. Un enfant capable de respecter une consigne et de conserver un objet important pourra en profiter davantage qu’un adolescent qui refuse toute limite.
Il faut également accepter que l’intérêt du service repose sur l’écosystème complet. L’application seule ne produit pas la même expérience qu’un outil de suivi budgétaire généraliste. Si vous ne souhaitez pas utiliser un porte-monnaie sans contact ou si vous préférez donner de l’argent liquide, l’apport sera limité. Ce n’est pas un défaut de fonctionnement, mais une question d’adéquation avec vos habitudes.
Le paiement sans contact n’efface pas les contraintes du terrain
Dans la vie réelle, un paiement dépend toujours du contexte. Le commerçant doit accepter la technologie utilisée, le terminal doit fonctionner et l’enfant doit savoir réagir si la transaction ne se déroule pas comme prévu. Je ne confierais donc pas à un enfant une responsabilité importante en supposant que le sans-contact sera accepté partout.
Cette réserve est particulièrement valable lors d’un voyage ou d’une sortie dans un environnement inconnu. Le parent doit préparer l’usage, expliquer les limites et vérifier les conditions pratiques de l’activité. Pour une simple petite dépense locale, la formule est plus naturelle. Pour un séjour complexe, une solution complémentaire peut être nécessaire.
Autre compromis : le contrôle parental peut devenir trop présent si l’adulte vérifie chaque achat et demande une justification immédiate. L’objectif devrait être d’accompagner l’enfant, pas de transformer chaque dépense en interrogatoire. Je trouve le service plus sain lorsqu’il sert à fixer un cadre avant la sortie, puis à discuter calmement de l’expérience après.
Une adoption qui dépend de la confiance
Le dispositif fonctionne mieux lorsque les responsabilités sont clairement partagées. Le parent prépare et encadre ; l’enfant conserve et utilise. Si l’un des deux rôles n’est pas assumé, la simplicité promise disparaît rapidement. Un parent qui recharge sans limite perd l’intérêt du budget défini. Un enfant qui prête le support ou oublie régulièrement ses affaires crée des situations difficiles à gérer.
Je recommande donc de commencer par une petite occasion, avec une somme raisonnable et une durée courte. Cette première expérience permet de voir si l’enfant comprend le principe, si le parent trouve le suivi pratique et si le porte-monnaie s’intègre vraiment dans la routine familiale. C’est une meilleure méthode que d’en faire immédiatement le seul moyen de paiement disponible.
À qui Money Walkie apporte le plus
À mes yeux, le service convient surtout aux parents qui veulent introduire progressivement l’autonomie financière. Il est particulièrement adapté lorsque l’enfant participe à des activités sans ses parents, commence à faire de petits achats ou doit apprendre à respecter un budget limité. Le porte-monnaie sans contact donne une forme concrète à cette étape, sans imposer d’emblée toute la complexité d’une relation bancaire adulte.
Il peut aussi intéresser les familles qui n’aiment pas donner de l’argent liquide. Les billets et les pièces sont faciles à perdre, difficiles à suivre et parfois gênants pour un enfant qui doit payer rapidement. Ici, l’expérience est plus proche des habitudes de paiement actuelles, tout en gardant une somme séparée du compte principal du parent.
Les familles nombreuses peuvent y trouver un intérêt organisationnel, à condition d’établir des règles cohérentes. Chaque enfant peut apprendre à gérer une enveloppe correspondant à son activité, plutôt que de demander constamment à un adulte de payer. Le bénéfice n’est pas seulement financier : cela peut réduire les discussions improvisées et rendre les responsabilités plus lisibles.
En revanche, je le conseillerais moins à une personne qui cherche une application de budget personnel complète, à un adolescent déjà autonome dans la gestion de son argent ou à un parent qui ne veut pas ajouter un support physique à son quotidien. Dans ces cas, une carte bancaire pour jeune ou une application de gestion classique pourra être plus directe.
La popularité du service montre néanmoins qu’il a trouvé son public : Money Walkie affiche une moyenne de 4,6 sur environ 3 200 évaluations et dépasse 100 000 installations. Ces chiffres ne remplacent pas une vérification de vos besoins, mais ils indiquent que l’idée répond à une attente réelle autour de l’argent de poche et des premières dépenses.
Mon avis final est donc favorable, avec une condition claire : il faut l’adopter comme un outil d’apprentissage et d’encadrement, pas comme une solution bancaire universelle. Pour une sortie, un trajet ou une première expérience de paiement, la combinaison entre somme limitée et porte-monnaie sans contact est pertinente. Pour des besoins financiers plus larges, elle montrera vite ses limites.
Si je devais le recommander à un proche, je dirais de commencer modestement : préparer une occasion précise, expliquer les règles, faire un essai et observer la façon dont l’enfant s’en sert. C’est dans cette utilisation concrète que Money Walkie révèle sa meilleure qualité : donner de l’autonomie sans abandonner complètement le cadre familial.
Les meilleurs aspects de Money Walkie
Points à garder à l’esprit concernant Money Walkie
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Money Walkie
Qu’est-ce que Money Walkie et comment fonctionne cette application ?
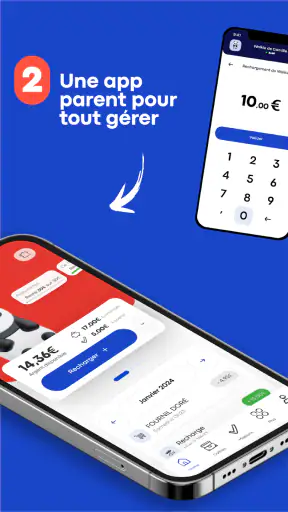
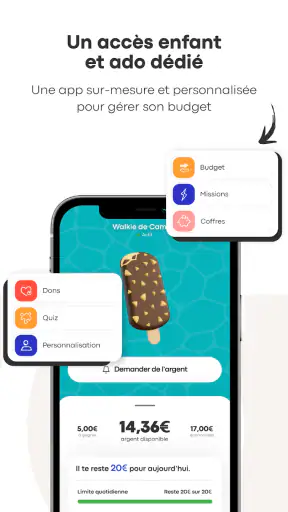
Money Walkie est une solution de paiement mobile associée à un petit objet sans contact, souvent utilisé comme une carte prépayée. Après avoir créé un compte et ajouté des fonds, l’utilisateur peut effectuer des paiements chez les commerçants compatibles en approchant le Walkie du terminal. L’application sert notamment à gérer le compte, consulter les opérations et suivre le solde disponible.
Money Walkie est-il adapté aux enfants et comment les parents peuvent-ils le contrôler ?
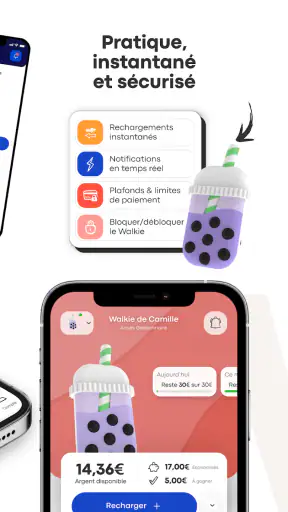
Money Walkie est particulièrement connu pour permettre aux parents de donner une certaine autonomie financière à leurs enfants, sans leur remettre directement une carte bancaire classique. Le parent peut généralement alimenter le compte, vérifier les dépenses et suivre l’utilisation du dispositif depuis l’application. Avant l’inscription, il est toutefois important de vérifier les conditions d’âge, les règles de responsabilité et les fonctionnalités réellement disponibles dans votre pays.
Comment recharger le solde d’un compte Money Walkie ?
La recharge s’effectue habituellement depuis l’application, à l’aide d’un moyen de paiement accepté par le service, comme une carte bancaire. Le montant disponible peut ensuite être utilisé dans la limite du solde crédité. Les délais, plafonds, frais éventuels et méthodes de recharge peuvent varier selon le profil de l’utilisateur et la région. Il est donc conseillé de consulter les tarifs affichés avant de confirmer une opération.
Où peut-on utiliser Money Walkie pour effectuer des paiements ?
Money Walkie fonctionne dans les commerces équipés d’un terminal acceptant les paiements sans contact, sous réserve des limites et des réseaux pris en charge par le service. Il ne faut cependant pas supposer que tous les magasins, sites internet ou distributeurs accepteront automatiquement le dispositif. Avant un déplacement, notamment à l’étranger, vérifiez la compatibilité, les plafonds de paiement et les éventuels frais de change ou d’utilisation.
Money Walkie est-il sécurisé et que faire en cas de perte ou de vol ?
Le dispositif repose sur des mécanismes de paiement sans contact et sur la gestion du compte depuis l’application, mais aucune solution de paiement n’est totalement exempte de risques. En cas de perte ou de vol, il faut agir rapidement en ouvrant l’application pour bloquer ou désactiver le Walkie concerné, puis contacter l’assistance si nécessaire. Protégez également vos identifiants et vérifiez régulièrement l’historique des transactions afin de repérer toute opération inhabituelle.











